- 发布日期:2026-09-24 09:23:35
- 浏览量: 0
交了几十年的城建税和教育费附加,要合并了!2026年8月28日,财政部和税务总局联合发布了《中华人民共和国地方附加税法(征求意见稿)》,向社会公开征求意见。这份文件要办的事,用一句话说就是:把企业交了几十年的城市维护建设税、教育费附加、地方教育附加,合并成一个新税种——地方附加税。
这不是简单的“改个名字”,而是地方税体系的一次结构性重塑。今天Lily姐就帮大家把这份征求意见稿的4个核心变化捋清楚,老板们务必对照自查。
📢一句话看懂: “一税两费”合并为地方附加税,税负总体平移,但申报流程大幅简化,税率决定权下放到省级。2025年三项合计约9134亿元,合并后将成为地方税体系第一大税种。
一、变化一:税率怎么定?——从“看区域”变成“看省份”
这是老板们最关心的问题。征求意见稿明确:地方附加税实行11%至13%的幅度税率,具体适用税率由省级人民政府在幅度内提出,报同级人大常委会决定。
对比一下现行负担:
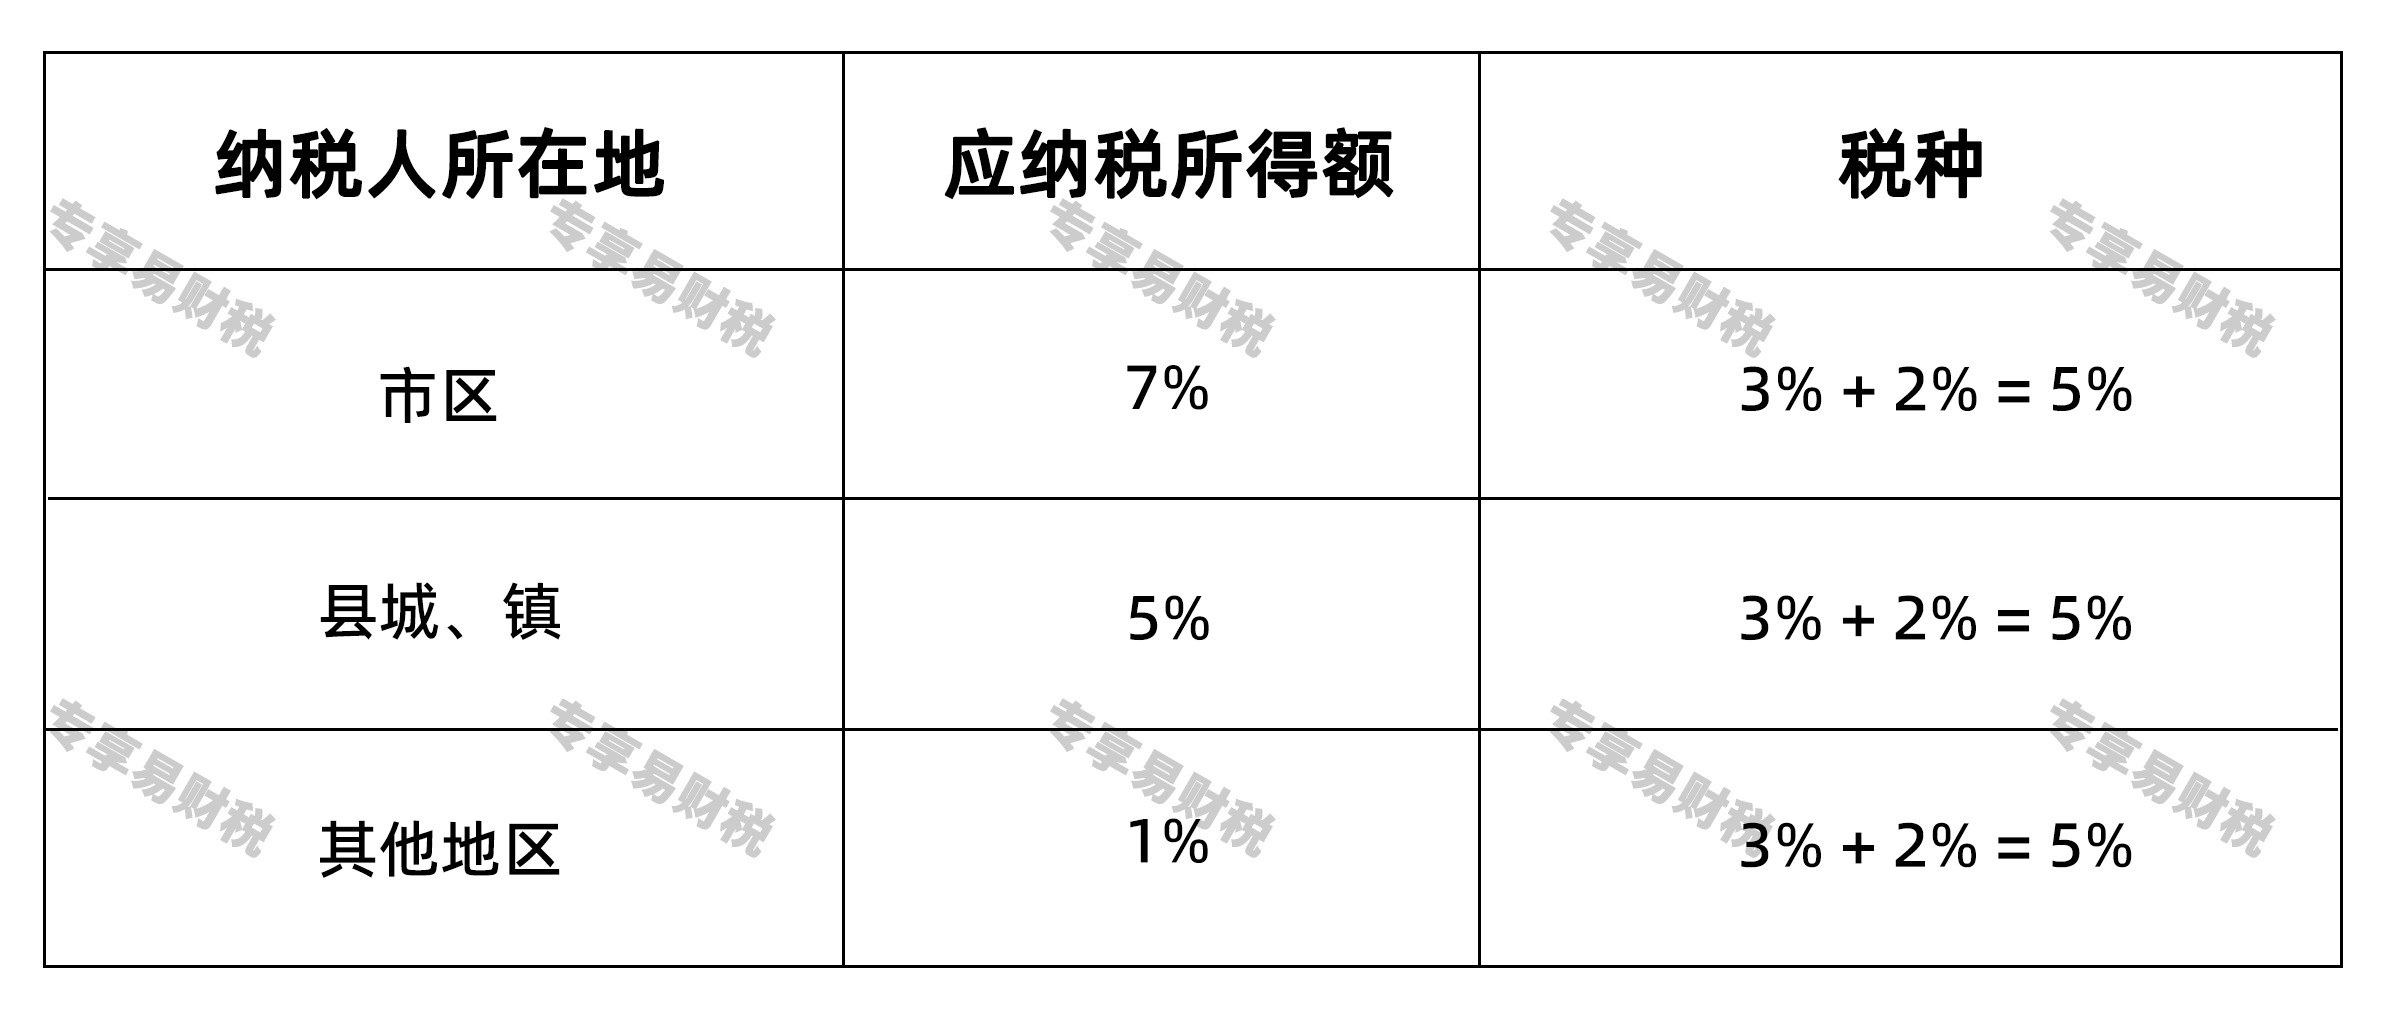
据业内人士以2025年收入规模测算,三项税费合计的平均税负约11.6%,与11%至13%的幅度区间中间值基本相当。
⚠️老板们要注意的结构性变化:
税率分档从“看你在哪个区”变成“看你在哪个省”。现行县镇(10%)和其他地区(6%)的企业,如果所在省最终确定的税率靠近区间上沿,实际负担会向上靠拢;市区企业(12%)则基本持平。对多地区布局、跨区经营的企业,省级税率差异将是未来选址和核算的一个新变量。
二、变化二:申报流程大幅简化——一次搞定
这是改革给企业带来的最直接好处。过去,企业需要分别处理城市维护建设税以及两项教育附加的申报缴纳,多个税费项目叠加,增加填报、核算的工作量。
合并之后,统一税种、统一申报、一次核算、一体申报、同步缴纳,大幅压缩企业财务核算成本和办税时间,有效降低涉税差错风险。
简单说:以前要填三张表、做三次核算,以后一张表搞定。
三、变化二:谁要交?计税依据是什么?——基本延续现行规定
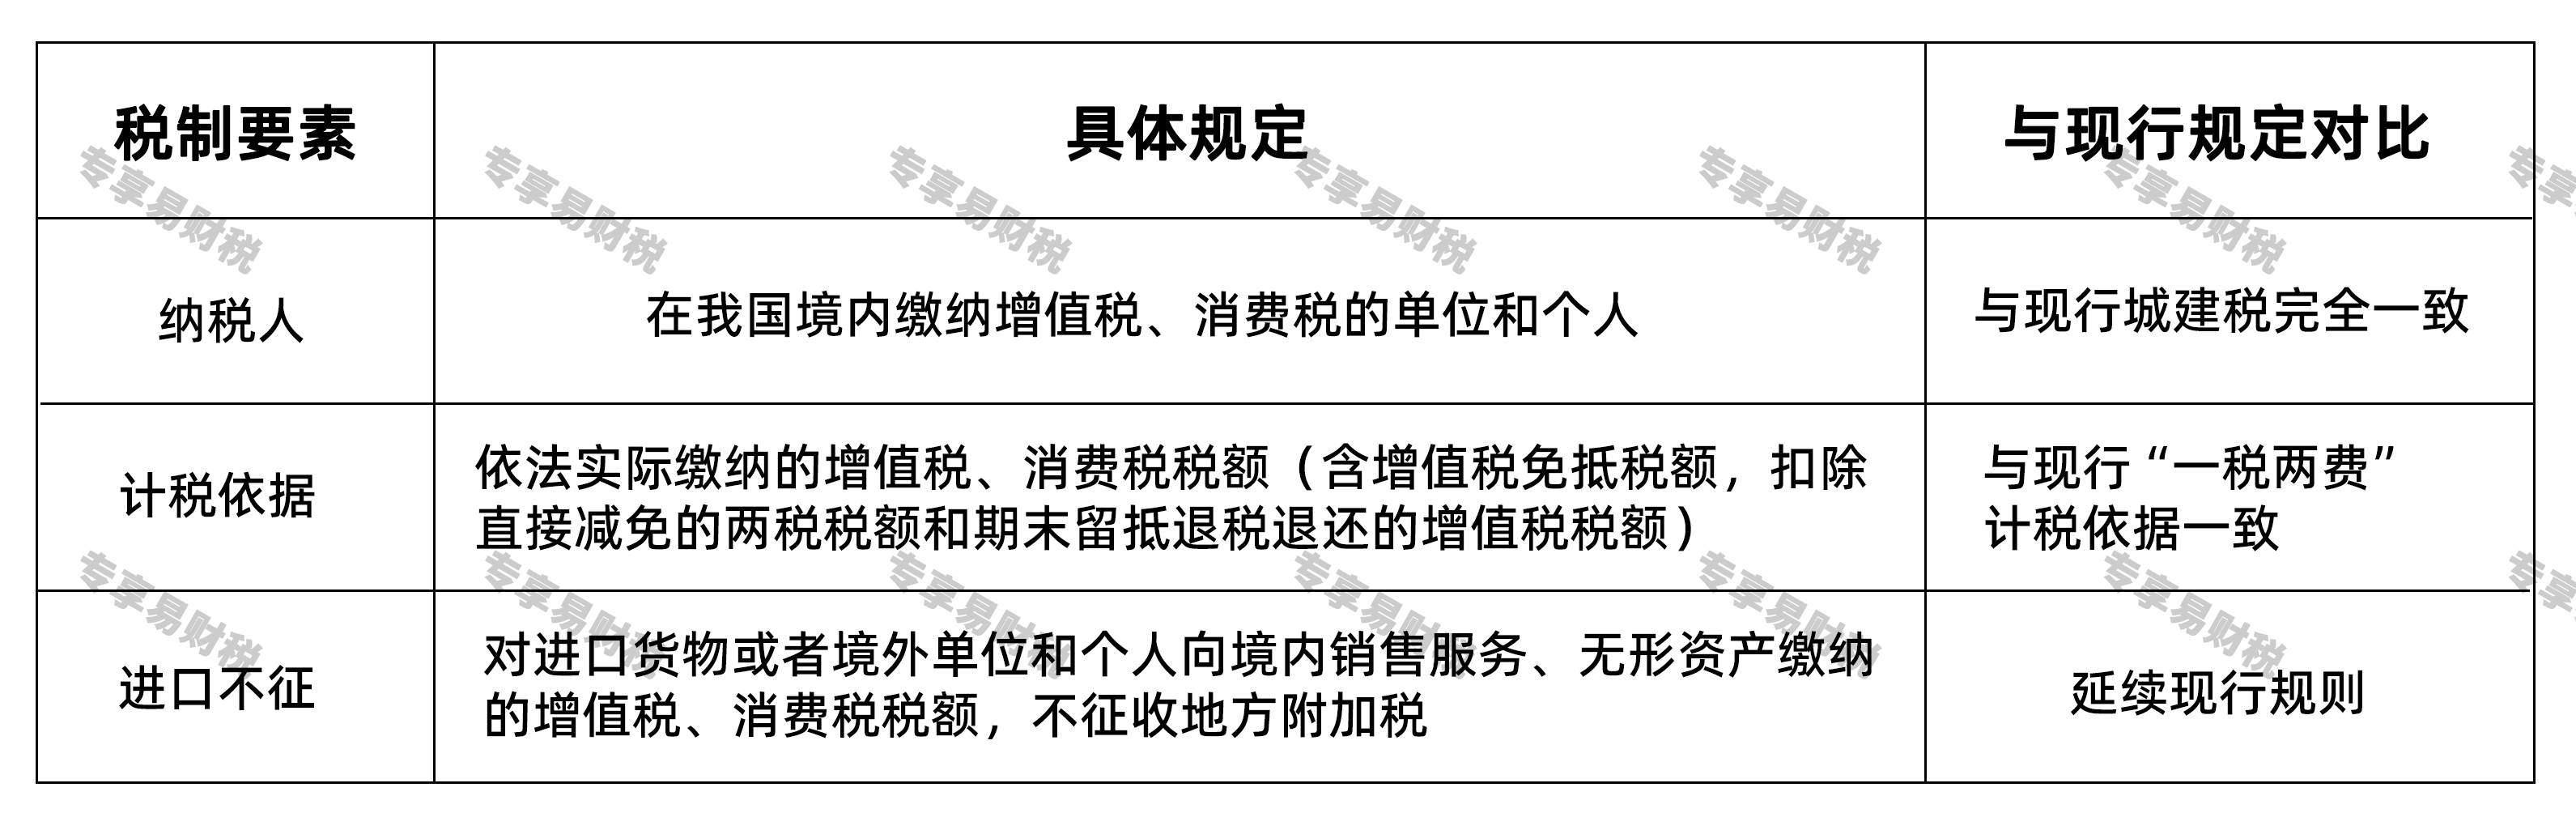
征求意见稿明确,地方附加税的纳税人和计税依据基本延续现行规定:
四、变化四:现行优惠政策如何衔接?——小微企业最需要关注
征求意见稿第六条给了授权框架:国务院可以对特殊产业和群体以及重大突发事件应对等情形减征或者免征地方附加税。但现行两项重要阶段性优惠如何衔接,征求意见稿没有写明:
·“六税两费”减半征收: 小规模纳税人、小型微利企业、个体工商户减半征收城建税和教育费附加、地方教育附加,执行至2027年12月31日
·月销售额10万元以下免征: 按月纳税的月销售额不超过10万元(按季30万元),免征教育费附加、地方教育附加
这两项是大量小微企业的实际免税依据。新法施行后是否承接、如何承接,直接关系这批企业的税负。征求意见截止时间为9月27日,这正是企业最值得反馈的问题。
💡 Lily姐的实务建议:
·关注本省税率: 密切关注所在省份人大常委会最终确定的地方附加税适用税率。如果企业在多个省份有业务,需要评估省级税率差异对税负的影响。
·梳理现有优惠: 对照现行“六税两费”减半征收政策,评估合并后能否继续享受。如果企业符合小微企业条件,建议在征求意见期内通过正规渠道反馈意见。
·更新财务系统: 合并申报意味着财务系统和申报流程需要调整。建议提前与财务软件服务商沟通,确保系统能够支持新的申报要求。
·关注后续细则: 征求意见稿只是第一步,后续还有配套的征管细则、优惠衔接文件出台。建议保持关注,及时获取最新信息。